

单体比能量密度每公斤400瓦时级的固态电池进入中试阶段; 高安全等级RISC-V汽车MCU迎来量产元年; 融合型整车运动控制技术应用将加速普及; V2G(车网互动技术)日均可提供反向灵活调节能力达百万级千瓦; 镁合金一体化成形车身大铸件将实现小规模应用; 高级别自动驾驶卡车编队迈入千辆级示范运营; 分布式轮毂驱动工程化验证全面提速; 主流量产车型座舱端侧模型部署参数突破14B(140亿); 网联辅助驾驶从示范验证走向小批量前装; 金属3D打印技术将在材料、设计、效率等方面协同突破。
专家表示,这十大技术趋势充分体现出,我国智能网联新能源汽车的关键核心技术正加速突破与产业化落地。
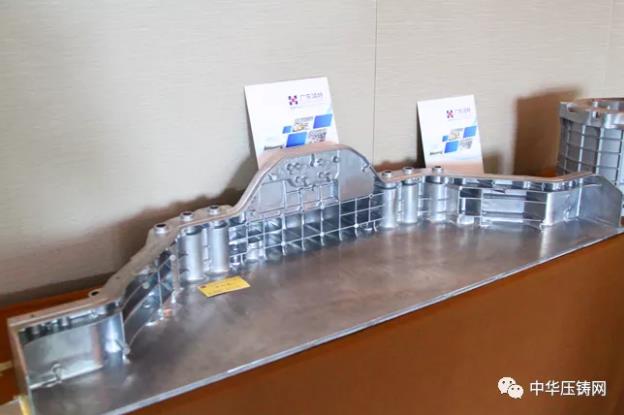
镁合金一体化成形车身大铸件:从 "壳体量产" 到 "车身小件上车" 的临界点
一句话判断:2026 年是镁合金大铸件从 "壳体类量产" 向 "车身结构件小规模上车" 过渡的元年,2027 年将在后地板、尾门内板等部位实现定点量产 —— 但这不是 "全车身镁化",而是高价值部位的精准渗透。
一、为什么说 "小规模应用" 是准确的阶段性判断
目前行业共识的节奏很清晰:2026 年镁合金一体成形壳体类零部件(电驱壳体、变速箱壳体等)已实现量产;2027 年才开始向大型结构件渗透,落点集中在后地板、后尾门内板等位置。
这个节奏意味着什么?意味着车身大铸件还处在 "工程验证→小批量定点" 阶段,而非大规模铺开。赛力斯问界的一体化压铸镁合金后车体是当前唯一的标杆案例 —— 它把原本 87 个冲压焊接零件集成为单一铸件,较铝合金方案减重 32kg(降幅 21.8%),整车电耗下降 4.2%,单车综合成本降低约 1200 元。铁合金在线但即便如此,这也只是单车型、单部位的 "首发验证",尚未形成多车型、多部位的规模化复制。
二、三重驱动叠加,把镁合金推到了临界点
第一,政策倒逼。 新能源汽车积分核算对减重的要求逐年趋严,每降低 1kg 整备质量对应约 0.005kWh/100km 的电耗改善,镁合金密度仅为铝合金的 2/3、钢材的 1/4,在减重效率上具有不可替代性。
第二,成本逆转。 过去镁合金成本高于铝合金是最大瓶颈,但随着原镁价格回落、一体化成形带来的工序缩减(冲压件→单个铸件,省去焊接、涂装、检测等环节),镁合金大件的综合制造成本已开始与铝合金方案持平甚至反超。中国汽车工程学会的数据是:一体化成形可实现减重约 20%,制造成本优化 15% 以上。
第三,工艺破局。 半固态注射成型工艺是关键变量 —— 它解决了传统压铸镁合金气孔多、易开裂的问题,使得大尺寸、薄壁、复杂结构件的良率大幅提升。全球首款半固态镁合金 CCB(仪表板横梁)已在重庆万盛量产,日产稳定可达 1000 套,配套问界系列车型。
三、产业格局:一超多强,供应链刚刚成型
材料端,宝武镁业是绝对龙头,与赛力斯、重庆大学、北京科技大学联合研发了全球最大一体化压铸镁合金后车体,同时与吉利共建 "汽车用镁合金联合创新平台",尾门内板已通过整车路试。
车企端呈梯队分布:
- 第一梯队(已量产 / 定点)
赛力斯 / 问界(后车体一体压铸、CCB 半固态,单车用镁 20kg 级) - 第二梯队(试制 / 验证)
长安汽车(后地板试制完成)、长城汽车(C 环结构件、仪表板骨架半固态量产)、比亚迪(管梁 / 支架批量用镁,后续向结构件延伸) - 第三梯队(观望 / 寻源)
零跑、北汽、奇瑞等正在寻找供应链合作
设备端,大吨位压铸机需求随之上行 —— 镁合金一体化压铸需要更大吨位的设备和更精密的模温控制,布勒、力劲等头部压铸机厂商的订单结构也在向镁合金大件倾斜。
四、不能忽视的四个制约
- 防腐难题仍未完全解决。
镁的化学活性高,电偶腐蚀问题在车身底盘件上尤为突出,表面处理成本占比不低。目前解决方案以微弧氧化 + 喷涂为主,但长期耐久性数据仍需积累。 - 回收体系空白。
镁合金压铸件的回收料品质衰减快,且车身件涉及多材料连接(钢 / 铝 / 镁复合),拆解回收难度大。全生命周期碳优势能否兑现,取决于回收闭环能否建立。 - 标准滞后。
目前镁合金车身结构件的设计规范、碰撞安全评价标准、维修更换标准都在建立中,车企的 "不敢用" 很大程度上是 "没标准可依"。 - 产能弹性不足。
大吨位镁合金压铸产线投资重、调试周期长,供应链目前只有宝武镁业等少数玩家具备大件量产能力,短期内供给约束会限制上车速度。
五、未来 18 个月的关键观察点
- Q1-Q2 2027
看是否有第二家车企宣布镁合金车身大件定点(尤其是后地板或尾门内板),这是 "从单点验证到多点复制" 的信号。 - 2027 全年
关注半固态工艺在大尺寸结构件上的渗透率 —— 如果半固态能从 CCB 级(约 5-8kg)扩展到后地板级(20kg 以上),则工艺成熟度将跨上新台阶。 - 价格信号
原镁价格若稳定在 1.8 万元 / 吨以下,镁合金对铝合金的成本优势将进一步扩大,加速 "镁代铝" 从高端车型向中端车型渗透。
总结判断: 镁合金一体化成形车身大铸件的 "小规模应用" 是真实的、有工程数据支撑的趋势,但它更像是 "特斯拉一体压铸铝" 在 2020 年的阶段 —— 技术跑通了、标杆树起来了、供应链在跟了,但距离大规模普及还有 3-5 年的工艺成熟、标准建立和成本下探周期。对于压铸产业链企业而言,现在卡位的关键不是赌 "全车身镁化",而是抓住后地板、尾门内板、电驱壳体这三个最先放量的部位,把良率和成本跑通。